Analisi di Scalable Capital Bank a cura di Appwee
Quando in casa si parla di risparmio, spesso il problema non è soltanto decidere dove mettere i soldi: è tenere separati gli obiettivi e non confondere le scelte di una persona con quelle di un’altra. Scalable Capital è un’app finanziaria pensata per investire e gestire il risparmio; l’ho trovata più adatta a chi vuole seguire i propri investimenti dal telefono che a chi cerca un semplice salvadanaio condiviso. Può essere utile anche in una famiglia, ma con una regola pratica: ogni adulto dovrebbe gestire il proprio account e discutere le decisioni insieme, senza trattare l’app come uno spazio comune.
Gestire i risparmi di casa senza mescolare gli account
Un esempio quotidiano: due obiettivi, due responsabilità
Immagino una coppia che voglia accantonare denaro per una spesa futura e, separatamente, investire una parte dei risparmi personali. In questo scenario l’app può fare da punto di consultazione individuale: ciascuno controlla la propria posizione e poi confronta le proprie priorità con l’altro. È un uso più ordinato che passarsi un unico telefono o affidare a una persona la gestione di ogni decisione finanziaria.
La distinzione è importante perché parlare di risparmio in famiglia non equivale a condividere credenziali o responsabilità. Io userei Scalable Capital per seguire il mio percorso finanziario, non come registro domestico di tutte le entrate e uscite. Se l’obiettivo principale è annotare bollette, spese comuni e rimborsi, un’app di bilancio familiare può essere più centrata; qui il fuoco è l’investimento e il risparmio attraverso un servizio finanziario.
Scalable AG sviluppa l’app, che appartiene alla categoria della finanza. La sua impostazione è adatta a chi desidera avere un accesso mobile al proprio rapporto con gli investimenti, ma non sostituisce il confronto tra conviventi su quanto ciascuno possa permettersi di mettere da parte. Prima di agire, trovo sensato concordare obiettivi e limiti fuori dall’app: così una variazione del saldo non diventa automaticamente motivo per cambiare piano.
Configurazione e confini personali
La prima decisione utile non riguarda una funzione particolare, ma il modo in cui si intende usare lo strumento. Io partirei stabilendo se l’app servirà per un obiettivo di lungo periodo, per tenere sotto controllo investimenti già avviati o soltanto per esplorare il servizio. Chiarire questo punto evita di aprirla ogni giorno senza sapere quale informazione si sta cercando.
In un dispositivo usato da più persone, terrei distinti gli accessi e non lascerei che un familiare navighi nel mio account per curiosità. Anche quando c’è fiducia, un’app finanziaria contiene informazioni personali e permette di compiere scelte che hanno conseguenze sul denaro. La comodità di un tablet condiviso non vale la confusione tra profili: è meglio che ognuno acceda al proprio spazio, se decide di usare il servizio.
Un accorgimento concreto è concordare in famiglia una routine di consultazione, invece di controllare l’app a ogni notifica o variazione percepita. Per esempio, si può scegliere un momento periodico per rivedere il proprio piano e poi parlarne insieme. Questo non rende meno importante seguire gli investimenti; aiuta però a non trasformare ogni oscillazione in una decisione impulsiva.
Coordinarsi senza delegare le scelte
Quando due persone risparmiano per uno stesso progetto, può essere utile confrontare gli importi che ciascuno è disposto a destinare, senza presumere che debbano investire nello stesso modo. Io separerei tre conversazioni: quanto è necessario mantenere facilmente disponibile, quale parte si può investire e quando si vuole riconsiderare il piano. L’app può accompagnare la gestione individuale, ma la conversazione condivisa serve a chiarire le priorità della casa.
Un caso realistico è una coppia che sta mettendo da parte denaro per un trasloco. Se una spesa importante potrebbe arrivare a breve, non darei per scontato che tutto il fondo destinato al progetto debba essere investito. La scelta dipende dai tempi e dalla tolleranza al rischio di ciascuno: l’app non può sostituire questa valutazione personale. Per un obiettivo condiviso e ravvicinato, un conto o uno strumento orientato alla liquidità potrebbe risultare più adatto alla parte che deve restare prontamente disponibile.
La mia regola sarebbe tenere separati il monitoraggio e la decisione: guardare l’andamento è un’attività, modificare il piano è un’altra. Se un membro della famiglia ha più esperienza, può spiegare termini e ragionamenti, ma non dovrebbe agire al posto dell’altro senza un accordo chiaro. Questo confine è particolarmente utile quando i redditi, gli obiettivi o la familiarità con gli investimenti sono diversi.
Età, fiducia e aspettative realistiche
L’indicazione di età è PEGI 3, ma per me non va interpretata come un invito a far gestire un investimento a un bambino. Una classificazione adatta a un pubblico ampio non elimina la necessità che l’uso di un servizio finanziario sia compreso e appropriato per chi lo utilizza. Per i minori, genitori e tutori dovrebbero verificare autonomamente le condizioni applicabili e non affidarsi alla sola etichetta dell’età per decidere chi possa aprire o usare un account.
Galleria
In casa, parlare di denaro con i figli può essere utile, ma mostrerei soltanto ciò che è opportuno condividere e spiegherei la differenza tra risparmiare e investire. Non userei il saldo di un adulto come lezione pratica improvvisata, né lascerei un dispositivo aperto senza supervisione. La fiducia familiare non cancella le esigenze di riservatezza e responsabilità personale.
Chi è alle prime armi dovrebbe inoltre evitare di confondere un’interfaccia accessibile con una garanzia di semplicità finanziaria. Capire cosa si sta acquistando, quali rischi si accettano e quanto tempo si può lasciare investito il denaro resta compito dell’utente. Se si desidera soltanto mettere da parte una somma senza esporsi alle oscillazioni degli investimenti, una soluzione di risparmio più semplice può essere preferibile.
Che cosa aspettarsi dall’app sul telefono
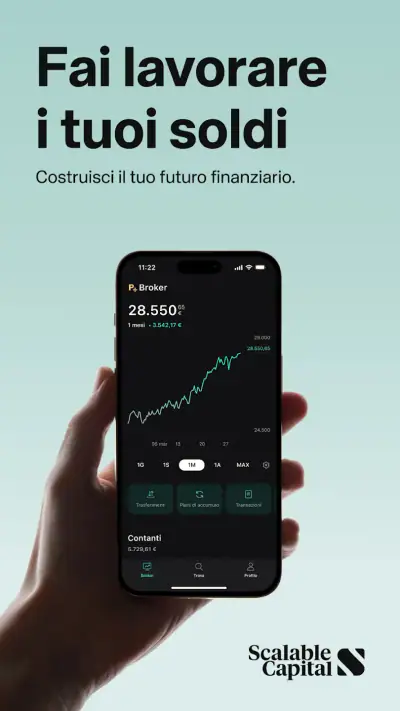
La versione attuale è la 26.15 e il requisito minimo indicato per il sistema operativo è la versione 9. Prima di installarla, controllerei quindi che il dispositivo sia compatibile e che la persona che la userà abbia un accesso personale e protetto al telefono. L’app è gratuita da scaricare, ma questo non significa che investire sia privo di costi o rischi: valuterei con attenzione le condizioni del servizio prima di prendere decisioni.
La sua presenza consolidata è un elemento rassicurante per chi vuole valutare un’app già adottata da molte persone: ha superato il milione di installazioni, con una media di 4,5 stelle basata su circa 42 mila valutazioni. Sono segnali di diffusione e gradimento, non una prova che sia la scelta giusta per ogni profilo. Le esperienze degli utenti possono aiutare a farsi un’idea generale, ma non sostituiscono la lettura delle condizioni e la verifica che il servizio corrisponda al proprio modo di risparmiare.
Rispetto alla normale app bancaria, la distinzione che farei è d’intento. Un’app di banca quotidiana è spesso il posto più immediato per controllare entrate, pagamenti e denaro da usare a breve; Scalable Capital è più pertinente quando l’interesse è investire e seguire il risparmio con questa finalità. Rispetto a un’app di budget condiviso, invece, non la sceglierei come strumento principale per registrare le spese di tutti i componenti della casa. Sono strumenti che possono affiancarsi, ma rispondono a domande diverse.
A chi la consiglierei e quando sceglierei altro
La consiglierei a un adulto che vuole gestire i propri investimenti da mobile, ha chiari i suoi obiettivi e desidera uno spazio dedicato alla parte finanziaria del proprio patrimonio. Può avere senso anche per chi, in una famiglia, vuole coordinarsi con il partner senza rinunciare a account e decisioni individuali. Il vantaggio pratico è mantenere la gestione personale distinta dalle conversazioni comuni, invece di trasformare il risparmio domestico in un account indistinto.
La eviterei come prima scelta se l’esigenza è dividere automaticamente le spese di casa, creare un registro condiviso o insegnare a un bambino a gestire denaro tramite un profilo familiare. Non la considererei neppure un sostituto della consulenza professionale se la situazione economica è complessa o se non si comprende il rischio delle decisioni d’investimento. In questi casi, un’app bancaria, un budget condiviso o un confronto qualificato possono essere più utili.
Scalable Capital è stata rilasciata il 14 dicembre 2015 e continua a essere aggiornata, ma la longevità non toglie valore alla verifica personale: prima di affidarle una parte dei propri risparmi, leggerei con calma le condizioni e capirei se l’impostazione corrisponde al mio orizzonte temporale. La disponibilità senza costo di download è un punto comodo, non una ragione sufficiente per investire.
Il mio giudizio per una famiglia
Per l’uso domestico, la trovo sensata come strumento personale che può entrare in una conversazione condivisa, non come cassetta comune per i soldi di tutti. Il suo valore dipende soprattutto dalla chiarezza dei confini: account individuali, obiettivi concordati e nessuna pressione a seguire le scelte d’investimento di un altro membro della famiglia.
In breve, la consiglierei a chi vuole gestire il proprio risparmio investito con un’app finanziaria, ma non a chi cerca un bilancio familiare collaborativo o una soluzione per i risparmi dei minori. Se in casa riuscite a distinguere il denaro personale da quello destinato a un progetto comune, può inserirsi bene nella routine; se vi serve prima di tutto coordinare spese e liquidità, partirei da uno strumento costruito apposta per quello.
Scalable Capital Bank Pro e contro
- Apertura del conto e gestione delle operazioni disponibili online.
- Interfaccia chiara per controllare saldo e movimenti.
- Bonifici e pagamenti gestibili direttamente dall’app.
- Accesso protetto con strumenti di autenticazione.
- Possibilità di consultare i servizi bancari anche in mobilità.
- Servizi e condizioni possono variare in base al Paese di residenza.
- Alcune operazioni potrebbero richiedere verifiche aggiuntive.
- Per usare il conto è necessaria una connessione Internet.
- L’assistenza tramite app potrebbe non essere immediata in ogni caso.
- L’offerta bancaria potrebbe non includere tutte le funzioni di una banca tradizionale.
Scalable Capital Bank Domande frequenti
Che cos’è Scalable Capital Bank e quali servizi offre?
Scalable Capital Bank è una piattaforma finanziaria digitale che riunisce servizi di investimento e, in base al Paese e all’offerta disponibile, funzionalità bancarie. Dall’app si possono consultare il conto e il portafoglio, seguire l’andamento degli investimenti e gestire operazioni sui mercati. I servizi, gli strumenti e le condizioni possono variare: prima di registrarti, controlla nell’app o sul sito ufficiale quali prodotti sono effettivamente disponibili in Italia.
Come si apre un conto Scalable Capital e quali documenti servono?
La registrazione avviene normalmente online: si inseriscono i dati richiesti, si verificano l’identità e i recapiti e si accettano le condizioni contrattuali. Potrebbe essere necessario disporre di un documento d’identità valido e completare una procedura di identificazione tramite smartphone o altro metodo indicato durante l’iscrizione. I requisiti possono cambiare in base alla residenza e al tipo di conto; verifica quelli aggiornati prima di iniziare.
Scalable Capital Bank è sicura e come sono protetti i fondi?
Scalable Capital opera sotto la supervisione delle autorità finanziarie competenti e applica misure di sicurezza per l’accesso e la gestione del conto. La protezione dei depositi, la custodia degli investimenti e gli eventuali sistemi di indennizzo dipendono dalla natura del prodotto, dall’entità che lo fornisce e dalle condizioni applicabili. Non dare per scontato che investimenti e liquidità abbiano la stessa tutela: consulta i documenti informativi ufficiali e considera che investire comporta rischi.
Quali costi e commissioni si applicano all’utilizzo dell’app?
I costi dipendono dal piano scelto, dal tipo di ordine, dal mercato e dai servizi utilizzati. Possono esserci commissioni di negoziazione o altri oneri, mentre eventuali canoni o condizioni promozionali possono cambiare nel tempo. Anche strumenti finanziari come fondi ed ETF possono prevedere costi propri non stabiliti dall’app. Prima di confermare un’operazione, controlla il riepilogo dei costi e il listino aggiornato, così da valutare l’impatto complessivo.
Scalable Capital Bank è disponibile in Italia e cosa controllare prima di scaricarla?
La disponibilità delle funzioni può dipendere dal Paese di residenza, dai requisiti per l’apertura del conto e dalla versione dell’offerta attiva al momento della registrazione. Prima di scaricare l’app, verifica che sia quella ufficiale, compatibile con il tuo dispositivo e pubblicata dallo sviluppatore corretto. Leggi inoltre le condizioni, le informazioni sulla privacy e i documenti sui rischi; controlla se il servizio che ti interessa, come investimenti o funzionalità bancarie, è accessibile in Italia.

Scarica